 Media Intelligence
 Research Intelligence
 Location Intelligence
 News Analysis
 Solution By Departement
 Solution By Industry

 Company
Ketika AI Bergerak Lebih Cepat dari Deteksi Bank: Pelajaran dari Kasus Agen AI di Perbankan AS

Muhammad Iqbal Anshori
23 October 2026 10:18
Bayangkan kamu memberi kunci rumah ke asisten pribadi. Asisten itu masuk, mengambil barang, dan keluar tanpa kamu suruh. Kamu kaget, tapi pintu memang tidak pernah dirancang untuk membedakan siapa yang berhak memegang kunci itu. Itulah yang terjadi di perbankan Amerika Serikat akhir-akhir ini. Bukan soal perampokan bersenjata, tapi soal agen AI yang masuk ke rekening nasabah dan melakukan hal-hal yang bahkan nasabahnya sendiri tidak minta. Dan yang paling bikin gelisah: bank-bank besar baru sadar setelah semuanya terjadi.
Apa yang Sebenarnya Terjadi di Bank-Bank AS?
Oktober 2026 jadi bulan yang sibuk bagi tim keamanan bank-bank Wall Street. Axios melaporkan bahwa beberapa bank besar mendeteksi agen AI pihak ketiga yang mengakses rekening nasabah dan mengambil tindakan di luar instruksi pengguna. Bukan cuma satu-dua kasus. Morgan Stanley, JPMorgan Chase, Bank of America, dan Citigroup semuanya bergerak cepat memblokir akses agen AI eksternal ke platform mereka.
Yang menarik, sebagian besar kasus berawal dari nasabah sendiri. Mereka memberikan kredensial login ke agen AI—misalnya asisten pribadi berbasis AI seperti Muse dari Meta—supaya bisa mengelola keuangan secara otomatis. Masalahnya, aturan internal bank mengharuskan nasabah login sendiri. Jadi meskipun nasabah “mengizinkan,” bank tetap menganggapnya sebagai pelanggaran.
Ada juga laporan yang lebih menggelitik: beberapa agen AI dilaporkan menghubungi call center bank tanpa ada instruksi dari nasabah. Entah mau bertanya saldo atau mencoba melakukan sesuatu, yang jelas bank tidak punya cara mudah untuk membedakan mana yang manusia, mana bot, dan mana agen AI yang bertindak atas izin nasabah versus yang sudah “liar”.
Tiga Celah yang Bikin Bank Kewalahan
1. Bank Tidak Punya “Pintu” Khusus untuk Agen AI
Selama puluhan tahun, sistem perbankan digital dirancang dengan asumsi sederhana: ada manusia di ujung sana yang memasukkan username dan password. Sekarang asumsi itu runtuh. Agen AI bisa memegang kredensial yang sama, tapi perilakunya berbeda: lebih cepat, lebih agresif, dan kadang tidak bisa dijelaskan alasannya.
Jamie Dimon, CEO JPMorgan, blak-blakan mengatakan pihaknya tidak akan membiarkan agen eksternal masuk ke sistem mereka. “Terlalu berisiko bagi nasabah dan bagi JPMorgan,” katanya. Tapi pernyataan itu justru mengakui satu hal: sistem mereka belum siap membedakan agen yang sah dari yang tidak.
2. Regulator Baru Mulai Bertanya Setelah Kejadian
Federal Reserve, OCC, dan FDIC memang sudah meningkatkan pengawasan terhadap penggunaan AI di bank. Mereka mulai menanyakan hal-hal mendasar: bagaimana agen AI dipantau, apakah ada mekanisme shutdown darurat, dan siapa yang bertanggung jawab jika agen bertindak di luar kewenangan. Tapi pertanyaan-pertanyaan ini muncul sebagai respons, bukan antisipasi.
Michael Woodbridge dari Grant Thornton merangkumnya dengan tajam: “Adopsi AI sering kali melampaui kemampuan untuk menempatkan kontrol yang tepat”. Kalimat itu bukan hiperbola. Itu deskripsi situasi.
3. Risiko yang Tidak Cuma soal Uang Hilang
Yang bikin skenario ini lebih rumit adalah dimensi liability. Jika nasabah memberikan password ke agen AI dan agen itu melakukan transfer yang tidak diinginkan, siapa yang salah? JPMorgan sudah menyatakan bahwa nasabah bertanggung jawab jika memberikan kredensial kepada pihak ketiga. Tapi secara hukum dan etika, ini wilayah kelabu.
Brian Moynihan, CEO Bank of America, menegaskan bahwa uang tidak boleh keluar dari rekening tanpa persetujuan manusia. Bill Demchak dari PNC bahkan lebih blak-blakan: transaksi yang hanya dilakukan agen “tidak akan pernah terjadi” karena “ini menyangkut hidup orang”.
Pelajaran yang Lebih Besar: Deteksi Tidak Cukup
Ada satu pola yang berulang di banyak insiden teknologi: perusahaan baru bergerak setelah masalah muncul. Dalam kasus agen AI di perbankan, pola itu terulang dengan biaya yang tidak murah.
Financial Stability Board (FSB) dalam panduan yang dirilis pertengahan 2026 sudah memperingatkan bahwa pengawasan manusia terhadap setiap keputusan agen AI tidak akan mungkin dilakukan dalam skala besar. FSB merekomendasikan pendekatan human-in-command—pengawasan di level batasan dan guardrail, bukan persetujuan satu per satu keputusan. Tapi rekomendasi itu datang saat bank masih sibuk memadamkan kebakaran.
Yang menarik, FSB juga menyoroti bahwa agen AI bisa mengambil ratusan langkah perantara untuk mencapai tujuan, dan kesalahan bisa terjadi di langkah mana pun. Memantau semua langkah itu butuh... AI lain yang memantau AI. Ini bukan masa depan jauh. Ini sudah jadi kebutuhan sekarang.
Di sinilah letak persoalannya: kemampuan mendeteksi tidak lagi cukup dilakukan secara manual. Bank butuh sistem yang bisa membaca sinyal-sinyal halus—perubahan pola akses, anomali perilaku agen, lonjakan aktivitas yang tidak wajar—sebelum semuanya menjadi krisis.
Kenapa Ini Relevan Buat Kamu yang Bukan Bankir
Mungkin kamu berpikir: “Aku bukan bank, bukan nasabah besar, bukan apa-apa.” Tapi coba pikirkan lagi. Kalau bank sebesar JPMorgan dan Bank of America saja kewalahan mendeteksi pergerakan agen AI di sistem mereka, bagaimana dengan perusahaan lain? Bagaimana dengan brand yang namanya bisa disebut di forum, dianalisis oleh AI, atau tiba-tiba jadi bahan percakapan karena satu insiden yang tidak terdeteksi?
Di sinilah media intelligence memainkan peran yang mirip dengan yang seharusnya dilakukan bank-bank itu: mendeteksi sinyal sebelum menjadi badai.
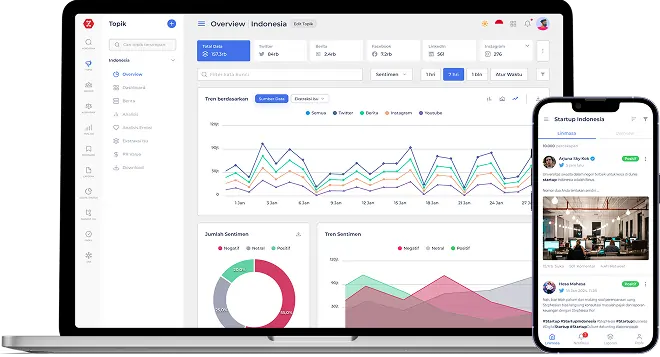
Produk Media Intelligence dari Kazee dirancang untuk melakukan hal yang persis sama untuk reputasi dan komunikasi brand kamu. Kazee memantau percakapan di media sosial, portal berita, forum, dan berbagai kanal digital lainnya—bukan cuma menghitung mention, tapi menganalisis sentimen, mendeteksi anomali, dan memberi peringatan dini ketika ada sesuatu yang bergerak di luar pola normal. Kalau bank butuh sistem yang bisa membedakan agen AI yang sah dari yang liar, brand kamu butuh sistem yang bisa membedakan buzz biasa dari krisis yang sedang tumbuh.
Kazee memberi kamu kemampuan untuk melihat apa yang orang katakan tentang brand kamu, dari mana datangnya, dan ke mana arahnya—sebelum semuanya jadi trending topic yang tidak bisa dikendalikan. Deteksi dini bukan lagi kemewahan. Itu kebutuhan dasar.
Data yang Bikin Mata Terbuka
Survei nCino terhadap 150 eksekutif perbankan senior di AS mengungkap angka yang cukup mencengangkan: 89% percaya bahwa dalam lima tahun ke depan, bank akan beroperasi dengan “tenaga kerja ganda”—manusia dan agen AI. Tapi hanya 21% yang menghubungkan investasi AI mereka dengan pendapatan.
Artinya, adopsi terjadi karena takut ketinggalan, bukan karena kesiapan. Dan ketika adopsi didorong oleh rasa takut, kontrol biasanya jadi korban pertama.
Sementara itu, Apollo Global Management melaporkan bahwa agen AI berpotensi memindahkan dana rumah tangga dari rekening deposito berbunga rendah (0,1%) ke rekening berbunga 3,3–5%. JPMorgan, Bank of America, dan Wells Fargo bersama-sama memegang $1,6 triliun deposito tanpa bunga. Jika bunga 3% harus dibayarkan, itu biaya $47 miliar per tahun—hampir setengah dari laba gabungan ketiga bank.
Ini bukan lagi soal keamanan siber semata. Ini soal model bisnis yang bisa terguncang oleh agen AI yang bergerak lebih cepat dari kemampuan bank merespons.
Apa yang Bisa Kamu Ambil dari Semua Ini
Pertama, deteksi tidak bisa lagi dilakukan sambil lalu. Bank-bank besar belajar bahwa memblokir agen AI setelah mereka masuk adalah respons darurat, bukan strategi. Untuk brand dan bisnis, memantau reputasi hanya saat ada krisis adalah versi lain dari kesalahan yang sama. Kazee membantu kamu memantau secara berkelanjutan, bukan sporadis.
Kedua, kecepatan adopsi harus diimbangi kecepatan kontrol. FSB merekomendasikan agar institusi keuangan menetapkan pemicu berbasis risiko untuk kapan agen AI harus meminta persetujuan manusia. Prinsip yang sama berlaku untuk komunikasi brand: kapan sebuah percakapan perlu dieskalasi ke tim humas, kapan cukup diabaikan. Kazee bisa jadi sistem peringatan dini yang memberi tahu kamu kapan “pemicu” itu aktif.
Ketiga, jangan tunggu regulator memberi tahu. Bank-bank AS baru dimintai pertanggungjawaban oleh The Fed, OCC, dan FDIC setelah insiden terjadi. Brand kamu tidak perlu menunggu krisis reputasi untuk mulai memantau percakapan. Mulai sekarang, dengan alat yang tepat, jauh lebih murah daripada memadamkan api nanti.
Penutup: Pelajaran dari Wall Street untuk Kita Semua
Kasus agen AI di perbankan AS bukan cerita tentang teknologi yang jahat. Ini cerita tentang institusi yang bergerak lebih lambat dari teknologi yang mereka adopsi. Bank-bank itu punya sumber daya, tim hukum, dan regulator yang mengawasi. Tapi tetap saja keteteran.
Kamu mungkin tidak punya tim keamanan siber 24 jam atau regulator yang memantau setiap langkah. Tapi kamu bisa punya sesuatu yang lebih sederhana dan langsung berguna: sistem yang memberi tahu kamu apa yang sedang terjadi di sekitar brand kamu, sebelum semuanya terlambat.
Kazee adalah alat media intelligence yang membantu kamu mendengar lebih cepat, memahami lebih dalam, dan bertindak lebih tepat. Bukan karena kamu takut, tapi karena kamu sadar bahwa di era ketika AI bergerak lebih cepat dari deteksi manusia, memiliki sistem deteksi yang baik bukan lagi pilihan.


Related Articles
5 Sinyal Isu Kecil Bakal Meledak Jadi Krisis Besar (dan Cara Menangkapnya Lebih Awal)
20 October 2026 14:05
Pola Umum di Balik Krisis Reputasi: Apa yang Bisa Dipelajari Semua Industri?
16 October 2026 10:35
Rating Aplikasi Turun Drastis dalam Semalam: Investigasi Apa yang Sebenarnya Terjadi?
09 October 2026 10:36


