
 Media Intelligence
 Research Intelligence
 Location Intelligence
 News Analysis
 Solution By Departement
 Solution By Industry

 Company
Kesadaran Kesehatan Meningkat: Membaca Tren Permintaan Produk F&B Rendah Gula

Muhammad Iqbal Anshori
21 September 2026 11:43
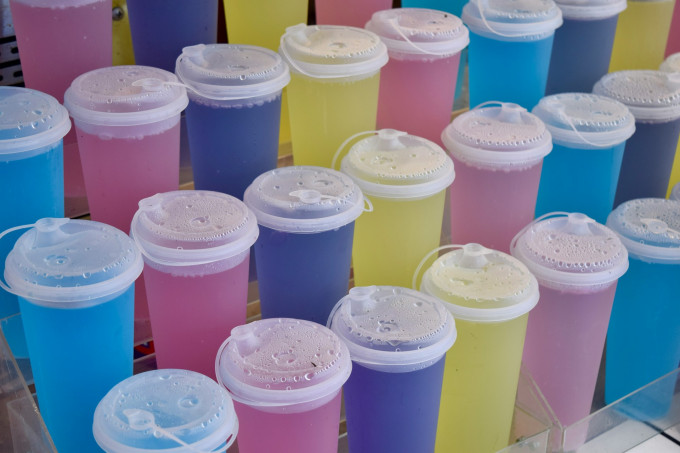
Di sebuah kedai kopi kekinian di Jakarta Selatan, seorang pelanggan muda memesan iced latte dengan permintaan khusus: “Kurang manis, tanpa sirup tambahan.” Di seberang meja, temannya memesan minuman bersoda berlabel zero sugar. Adegan kecil itu bukan kebetulan—ia adalah cerminan dari pergeseran besar dalam cara konsumen Indonesia memandang gula dan pemanis buatan.
Gelombang sadar gula: data yang tak bisa diabaikan
Tren rendah gula bukan lagi isu pinggiran. Riset Cargill yang memetakan persepsi konsumen di Asia Pasifik, termasuk Indonesia, menunjukkan 54 persen konsumen Indonesia mengaku mengikuti pola makan rendah gula. Angka ini selaras dengan temuan lain: 89 persen konsumen makin teliti membaca label produk sebelum membeli, menandakan tingkat literasi nutrisi yang meningkat.
Di sisi minuman, momentumnya lebih tajam lagi. Sektor Makanan-Minuman tumbuh sekitar 6,49–6,51 persen jelang tengah 2026, jauh di atas rata-rata kategori, didorong preferensi konsumen muda yang mencari opsi zero sugar dan lebih sadar kesehatan. Survei Populix pada Juli 2024 bahkan mencatat sekitar 22 persen konsumen Indonesia secara aktif memilih produk berlabel “less sugar” atau “tanpa gula tambahan”.
Mengapa konsumen mulai menjauhi pemanis buatan?
Pergeseran ini tidak terjadi dalam ruang hampa. Beberapa faktor saling memperkuat:
-
Kekhawatiran terhadap bahan sintetis: Konsumen menyebut kekhawatiran terhadap bahan artifisial sebagai salah satu alasan utama menghindari bahan tertentu.
-
Regulasi dan pelabelan: Dorongan pelabelan Nutri-Level oleh pemerintah membuat kandungan gula dalam minuman kekinian lebih “terlihat”, sehingga konsumen lebih mudah membuat pilihan.
-
Narasi kesehatan global: Media internasional semakin sering menyoroti potensi risiko jangka panjang pemanis non-gula terhadap mikrobioma usus, metabolisme, bahkan penuaan kognitif, meski temuan ilmiahnya masih nuansa.
-
Preferensi ke “lebih alami”: Survei Ingredion menunjukkan konsumen global cenderung beralih ke pemanis nabati seperti stevia, sambil menghindari bahan yang mereka anggap “buatan”.
Di Indonesia, Menkes Budi Gunadi Sadikin secara terbuka menyatakan, “Manis atau tidak manis, kalau ada pemanis buatan, itu tidak saya rekomendasikan setiap hari,” memperkuat sinyal bahwa pola konsumsi harian sebaiknya tidak bergantung pada pemanis buatan.
Ruang digital sebagai barometer tren: apa yang sedang “berisik”?
Jika ingin membaca arah angin, perhatikan ruang digital. Percakapan konsumen di media sosial, ulasan e-commerce, dan berita daring menjadi indikator awal sebelum data penjualan resmi keluar. Beberapa pola yang muncul:
-
Kata kunci yang naik: “less sugar”, “no added sugar”, “tanpa pemanis buatan”, dan “rendah gula” semakin sering muncul dalam diskusi produk F&B.
-
Kategori yang paling terdampak: Minuman menjadi sektor paling cepat berubah—konsumen mulai menghindari minuman boba terlalu manis, minuman kemasan dengan pemanis berlebih, dan kopi susu dengan gula tersembunyi.
-
Ekspektasi baru: Konsumen tidak hanya ingin “tidak manis”, tetapi juga “tidak bikin enek”, “lebih ringan”, dan transparan soal kandungan nutrisi.
Di titik ini, kemampuan membaca sinyal digital secara sistematis menjadi keunggulan strategis. Platform media intelligence seperti Kazee memungkinkan tim pemasaran dan R&D memantau percakapan merek dan kategori secara real-time di berbagai kanal—mulai dari berita daring, media sosial, hingga forum—lalu mengubahnya menjadi insight yang bisa ditindaklanjuti. Dengan fitur analisis sentimen dan identifikasi influencer, perusahaan dapat mendeteksi lebih dini ketika narasi “tanpa pemanis buatan” mulai menguat di komunitas tertentu, lalu menyesuaikan formulasi, klaim, atau kampanye komunikasi.blog.
Barru Sweetdreams: dessert sehat yang tumbuh dari kebutuhan nyata
Barru Sweetdreams adalah contoh bagaimana kesadaran kesehatan bisa diterjemahkan menjadi model bisnis yang tumbuh cepat. Brand ini lahir sebagai respons atas tingginya kasus Diabetes Melitus di Indonesia (19,47 juta penderita menurut IDF 2021) dan kebutuhan pasar akan makanan bebas gluten bagi penderita Celiac.
Fokus produknya jelas: camilan rumahan yang aman, lezat, rendah gula, dan bebas gluten, menggunakan bahan seperti tepung singkong organik, gula singkong/stevia, dan olive oil. Dari brownies, lini produk diperluas ke varian populer seperti Hokkaido Cheese Tart dan Burnt Cheesecake.
Yang menarik, strategi pemasarannya mengandalkan digital dan sistem Pre-Order untuk menjaga kesegaran, diperkuat jaringan reseller dan kemitraan B2B. Hasilnya? Pendapatan melonjak 28,8 persen di Mei dan 51,5 persen di Juli, dengan total penjualan melebihi 50 boks pada periode evaluasi. Cerita Barru menunjukkan bahwa “rendah gula” bukan sekadar klaim nutrisi; ia bisa menjadi inti narasi merek yang resonan dengan konsumen sadar kesehatan.
Drew’s Soda: soda rendah gula yang mencari panggung
Di kategori minuman, Drew’s Soda hadir dengan proposisi serupa: minuman soda yang menyegarkan tetapi dengan kandungan gula dan kalori lebih rendah, menjawab kekhawatiran atas risiko diabetes akibat konsumsi minuman manis berlebihan. Tantangannya klasik bagi merek baru: brand awareness masih rendah dan titik penjualan ritel terbatas. Di sinilah peran marketing collateral dan komunikasi yang menonjolkan keunggulan “rendah kalori dan gula” menjadi krusial untuk membangun persepsi nilai di mata konsumen.
Kedua kasus ini menggarisbawahi satu hal: produk rendah gula butuh cerita yang jelas, saluran distribusi yang tepat, dan yang tak kalah penting, kemampuan membaca umpan balik pasar secara cepat—sesuatu yang bisa diperkuat oleh solusi media intelligence untuk mendeteksi respons konsumen terhadap klaim “rendah gula” dan menyesuaikan taktik komunikasi.
Peluang dan tantangan bagi produsen F&B
Bagi produsen F&B, tren ini membuka jendela peluang sekaligus menuntut penyesuaian strategis.
Peluang
-
Pasar yang mengembang: Permintaan terhadap produk rendah gula membuka segmen baru yang potensial, terutama di kategori minuman.
-
Diferensiasi produk: Brand yang transparan soal kandungan nutrisi dan konsisten pada janji “lebih ringan” cenderung lebih dipercaya.
-
Inovasi formulasi: Ada ruang untuk pemanis alami, blend pemanis nabati, dan produk fungsional (elektrolit, probiotik) dengan kadar gula lebih rendah.
-
Keterjangkauan harga: Produk rendah gula sering kali lebih mahal, sehingga harga bisa menjadi hambatan adopsi massal.
-
Ekspektasi rasa: Konsumen tetap menuntut rasa enak; rasa “obat” atau aftertaste pahit dari pemanis bisa menjadi penghalang.
-
Kebingungan “alami vs buatan”: Banyak konsumen masih bingung membedakan mana yang benar-benar “alami” dan aman, sehingga komunikasi klaim harus hati-hati dan berbasis bukti.
Cara membaca tren secara lebih cerdas: dari “mendengar” ke “memahami”
Di tengah banjir percakapan digital, yang membedakan pemenang adalah kemampuan mengubah data menjadi keputusan. Media monitoring tradisional mungkin cukup untuk menghitung jumlah sebutan merek. Namun, media listening dan media intelligence melangkah lebih jauh: memahami sentimen, emosi, dan jaringan sosial di balik percakapan tersebut.
Sebagai ilustrasi, bayangkan sebuah merek minuman ingin meluncurkan varian “tanpa pemanis buatan”. Dengan platform seperti Kazee Media Intelligence, tim dapat:
-
Memantau secara real-time bagaimana konsumen membicarakan kata kunci terkait “tanpa pemanis buatan” di TikTok, Instagram, dan berita daring.
-
Mengukur sentimen: apakah respons cenderung positif karena dianggap lebih sehat, atau skeptis karena khawatir rasa kurang enak?
-
Mengidentifikasi influencer kunci yang membentuk opini di komunitas kesehatan atau gaya hidup, lalu melibatkan mereka dalam kampanye edukasi.
-
Membandingkan share of voice dengan pesaing untuk melihat narasi mana yang lebih efektif menarik minat publik.
Pendekatan ini memungkinkan perusahaan bergerak proaktif, bukan reaktif—misalnya, menyesuaikan formula, merancang pesan komunikasi yang menjawab keraguan konsumen, atau memilih kanal distribusi yang paling responsif terhadap klaim “rendah gula”.
Dari Data Menjadi Strategi: Apa yang Bisa Dilakukan Produsen?
Melihat tren ini, ada beberapa langkah yang relevan bagi produsen F&B, pelaku industri kesehatan, maupun analis pasar:
- Pantau perbincangan, bukan hanya penjualan. Angka penjualan mencerminkan masa lalu; percakapan digital mencerminkan arah masa depan konsumen.
- Bangun kesiapan regulasi lebih awal. Dengan status cukai MBDK yang masih menggantung, produsen sebaiknya sudah menyiapkan skenario reformulasi produk sejak sekarang.
- Perhatikan literasi label. Setelah pernyataan BPOM soal less sugar vs low sugar, konsumen menjadi lebih kritis — transparansi komposisi produk kini menjadi nilai jual tersendiri.
- Gunakan social listening sebagai sistem peringatan dini. Alat pemantauan media seperti yang ditawarkan Kazee memungkinkan tim pemasaran dan komunikasi mendeteksi pergeseran sentimen publik terhadap isu gula sebelum berkembang menjadi krisis atau, sebaliknya, sebelum peluang pasar terlewat begitu saja.
Penutup: gula bukan lagi satu-satunya ukuran manis
Satu hal yang jelas: gula bukan lagi benchmark tunggal untuk rasa manis. Konsumen semakin terbiasa dengan alternatif—baik nabati maupun blend pemanis—dan menuntut keseimbangan antara kesehatan, rasa, dan kepercayaan. Di Indonesia, momentum ini diperkuat oleh kesadaran domestik, regulasi yang mendorong transparansi, dan ruang digital yang mempercepat penyebaran narasi sehat.
Bagi industri F&B, pertanyaannya bukan lagi “apakah tren rendah gula akan bertahan?”, melainkan “seberapa cepat kita bisa membaca, merespons, dan memimpin percakapan ini?” Di sinilah kombinasi antara inovasi produk, komunikasi yang jernih, dan media intelligence yang tajam menjadi pembeda antara merek yang hanya ikut arus dan merek yang menentukan arah.


Related Articles
Mengukur Persaingan Marketplace: Analisis Share of Voice Ritel Online Terbesar di Indonesia
18 September 2026 13:32
Apakah Iklan Anda Dicintai atau Dibenci? Mengukur Sentimen Kampanye Digital Secara Akurat
17 September 2026 09:03
Answer Engine Influence (AEI): Mengapa 67% Keputusan Pembelian Kini Dimulai dari AI
10 September 2026 14:14


